直接阅读
NVIDIA FY2026
系统级算力霸权、财务与估值锚。
集中覆盖美股龙头财报、半导体、AI 软件平台、GLP-1 医药和 Tesla/FSD 主线。
美股栏目优先承接 AI 基建、Tesla / FSD、AI 软件 / Agent 和创新药,而不是继续用单条事件稿堆满首页和归档。
系统级算力霸权、财务与估值锚。
出口管制背景下的算力替代逻辑。
从电动车到 AI 运营商的估值重构。
继续沿市场主线或常青研究栏目扩展阅读,避免只停留在单一分类页。

TSMC、Samsung、NVIDIA 和 JEDEC/厂商公开资料可以支撑“AI 芯片不只看先进制程,也看先进封装和 HBM”这一框架。m8 认为,这篇稿件适合作为晶圆代工与先进封装的桥接文章,但 CoWoS 产能、HBM4 供需、厂商份额和涨价幅度都应作为观察变量继续跟踪。

特斯拉(Tesla)的估值中枢已彻底脱离传统整车制造,其2026年的定价权完全取决于 FSD 数据闭环的全球泛化、Robotaxi 监管准入的破局,以及 Optimus 供应链向规模化转产的成本拐点。

2026年,AI 的核心叙事已从屏幕内的文本生成,向具备感知、执行与闭环能力的“物理 AI”跨越,开启了机器人本体、自动驾驶、工厂自动化执行系统以及边缘端元器件的全面价值重估。
FSD v13 累计行驶突破 15 亿英里、Austin Robotaxi 首批 30 辆商业运营、Optimus Q1 实际产出 500-800 台 vs 全年 5000 台目标——三条叙事线交织,特斯拉 H1 2026 的真实面貌比股价更复杂。本文按康哥视角逐条拆解兑现度,并梳理 A 股供应链谁先看到数据。
Anthropic 在 14 个月内从 615 亿美元估值跃升至 9,650 亿美元,ARR 宣称达 470 亿美元但 CFO 法庭文件披露实际历史总收入仅超过 50 亿美元——这一差距是本文的核心问题。从 Claude Fable 5 的 50 美元/M token 定价逻辑,到 SpaceX Colossus 1 每月 12.5 亿美元的算力租约,再到 NVIDIA GB300 → 液冷 → 澜起科技存储接口的供应链映射,本文拆解万亿估值能否兑现的完整逻辑链。
Broadcom(AVGO)手握730亿美元在手订单,FY26 Q2 AI营收同比增速140%,以定制ASIC垄断Google、Meta、ByteDance等巨头超70%的XPU设计服务,成为独立于英伟达之外盈利确定性最高的算力基础设施标的。

Alphabet 2025财年营收4028亿美元同比+15.1%,净利润1322亿美元同比+32%。Google Cloud Q4增速48%、运营利润率从17.5%跃升至30.1%,订单积压2400亿美元。320亿美元收购Wiz、2026 Capex指引1750-1850亿美元。本文按22项框架拆解三引擎结构、监管博弈与SOTP估值。
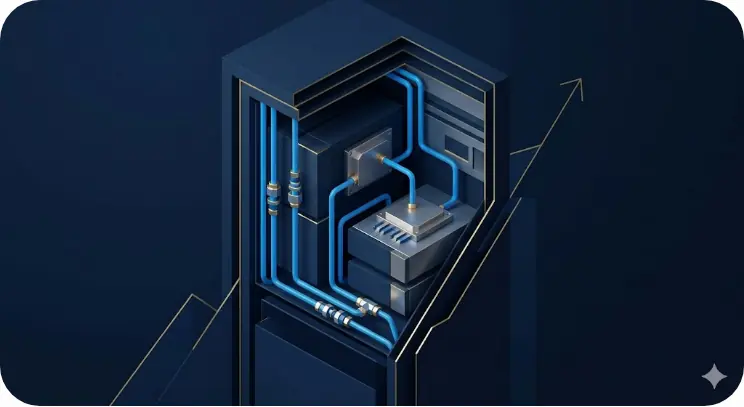
英伟达GB300(Blackwell Ultra)单卡TDP激增至1400W,机柜总功耗突破150kW,驱动液冷散热BOM成本飙升至单机柜约5万美元。本研究深度拆解GB300液冷架构,聚焦高壁垒的微通道冷板、Manifold分水器及“零泄漏”UQD快接头,揭示真空钎焊与流体精密加工等核心工艺壁垒。同时,全面梳理台股“散热门神”、美股Vertiv与A股核心零部件(如中航光电、英维克等)在全球液冷生态中的卡位战与国产替代机遇,为二级市场提供深度的投资映射框架。
2025年 Lilly tirzepatide 与 Novo semaglutide 各自达到 365/361 亿美元收入,全球短缺正式解除;2026-2027 年新工厂投产叠加印度仿制药与中国本土同类物入场,供给曲线大幅右移,市场从「抢药」进入「比价」的结构性再平衡阶段。
Palantir 2025 全年营收 44.8 亿美元,同比增长 56%。AIP bootcamp 模式推动美国商业收入全年增长 109%,2026 年 Q1 增速进一步加速至 133%。与此同时,美国陆军 100 亿美元合同确立了政府端护城河。Rule of 40 分数在 2026 年 Q1 触及 145%,远超同类 SaaS 企业。本文拆解 Palantir 三代产品演进逻辑、双引擎增长结构与当前估值框架。
美国劳工统计局6月10日公布,5月CPI环比上涨0.5%、同比上涨4.2%,核心CPI环比上涨0.2%、同比上涨2.9%。能源项重新抬头而核心通胀仍未回到2%目标附近,叠加美联储6月16日至17日议息会议临近,高利率维持更久的交易逻辑再次强化。本文拆解这组数据里真正影响美股、美债、美元和AI成长股估值的变量。
口服 GLP-1 已不只是药物科普词。Foundayo 把服药门槛降到最低,Wegovy pill 证明 oral semaglutide 的疗效,retatrutide 则继续抬高减重与并发症改善的上限。真正决定赛道下半场的,是依从性、支付与渠道分层。
Micron 已让 HBM4 36GB 12H 在 2026 年一季度进入高量产并对接 NVIDIA Vera Rubin。真正值得追的不是一条新品新闻,而是 1γ 制程、16H 堆叠、先进封装和五年期客户协议,如何把 MU 的估值锚从传统存储周期推向 AI 基础设施资产。
WWDC26 于 2026 年 6 月 8 日正式开幕,Apple 在官方 Xcode 27 指南里把 coding agents 放到了开发者工具更新的最核心位置。和单纯做一个聊天机器人不同,Apple 这次真正想抢的是开发工作流入口、模型分发权和 App Store 生态里的 AI 使用时长。
Eli Lilly 的 Foundayo 已于 2026 年 4 月 9 日在美国开售,6 月 7 日和 6 月 8 日又连续披露新数据。和很多只盯减重幅度的讨论不同,这个产品真正可能改写的是渠道、定价和患者获取方式:无饮食限制、LillyDirect、商业保险 25 美元、自费 149 美元,以及 7 月 1 日起可能开启的 Medicare 路径。
ASML Q1 2026净销售额€8.8B同比增13%,全年指引上调至€36—40B。本文深度分析High-NA EUV量产路线图、中国出口管制边际影响及2026—2027年订单能见度。
Lam Research FY2026营收预计达195亿美元(同比+18%),刻蚀与沉积设备合计占全球WFE约18%份额,在NAND 3D堆叠、DRAM HBM先进节点与FinFET逻辑制程三大赛道均占据主导地位。AI驱动的存储资本支出周期带来DRAM/NAND设备需求回升,预计FY2026 DRAM相关营收同比+35%。然而对华出口限制使中国市场占比从峰值36%压缩至约13%,构成持续结构性压制。本文拆解LRCX在WFE市场中的竞争格局、AI周期兑现度、与AMAT/ASML的三方比较,以及估值锚定与核心监控变量。
Wegovy 2026年全球销售额预计达460亿丹麦克朗(约67亿美元),同比增速从2025年的51%降至约28%,增长曲线趋于平稳。与此同时,Eli Lilly替尔泊肽(Zepbound/Mounjaro)在美国GLP-1市场的处方份额已升至约40%,Novo Nordisk降至约52%。Ozempic核心专利2026年仍有保护,但2031年专利悬崖不可忽视。次世代管线CagriSema在3期临床中实现体重减轻22.7%,超越Wegovy的15%基准,成为Novo保持领先地位的关键筹码。本文深度拆解Novo Nordisk双轨竞争压力、2026年销售指引、专利时间线与管线价值,附GLP-1市场份额对照表与估值情景分析。
Mounjaro(tirzepatide)中国NMPA审批倒计时,礼来Q1 2026 Mounjaro收入$8.2B同比+113%,Zepbound $2.3B同比+400%+,市值$820B PE 38x。本文深度拆解与Novo Nordisk及国内司美格鲁肽仿制药的竞争格局,分析中国市场时间差优势与2030E $1500亿全球GLP-1市场争夺战。
LangChain月下载量曾达1500万次,但2025年底企业部署调研显示62%选择云厂商托管方案。从AutoGen到Vertex AI Agent Engine,框架层竞争正快速向托管基础设施转移,这场战争的胜负手已经不是技术,而是生态锁定。