直接阅读
半导体周期 2026
AI 算力与消费电子的 K 型分化。
承接创新药、先进封装、储能、消费周期和机器人自动化等跨市场行业链专题。
行业研究栏目负责承接跨市场、跨公司的行业级研究,把行业周期、供给变化和板块映射集中到少数高质量入口页。
AI 算力与消费电子的 K 型分化。
减重药全球供给侧的拥挤信号。
CoWoS / SoIC 产能格局与A股映射。
继续沿市场主线或常青研究栏目扩展阅读,避免只停留在单一分类页。
2026年Q1,微软、谷歌、亚马逊、Meta四家科技巨头单季AI相关资本支出合计超800亿美元,较2025年同期增长逾40%。本文从实际披露数据出发,拆解Capex/Revenue比率、H2指引变化,并梳理下游受益链的结构性逻辑。
安踏2025年营收708亿港元、净利128亿,始祖鸟/SALOMON增速+25-30%;李宁海外收入占比8%目标2027年升至15%;特步专业跑步市占率25%。国内运动市场5200亿元,国货品牌承接Nike/Adidas份额流失。2028年奥运备货窗口将于2026年下半年开启。
华东医药研究不能只看单一估值或拐点叙事,需要拆分医药商业、GLP-1相关产品、创新药管线、医美业务和现金流质量。本文按公开资料口径梳理关键观察变量,不构成投资建议。
EV 年销量增速从 +35% 降至 +18%,但 ADAS SoC 出货量反而加速——这条产业链内部正在发生一次罕见的"量价分离"。MCU 去库存进入尾声,国产替代渗透率穿越临界点,A 股三个标的的逻辑各自不同。
Microsoft 365 Copilot、Salesforce Agentforce、Cursor 三种路径,谁的投资回报率更高?2026 年企业 AI 采购的隐秘逻辑,以及 SaaS 定价从 seat-based 向 outcome-based 演变对估值的影响。
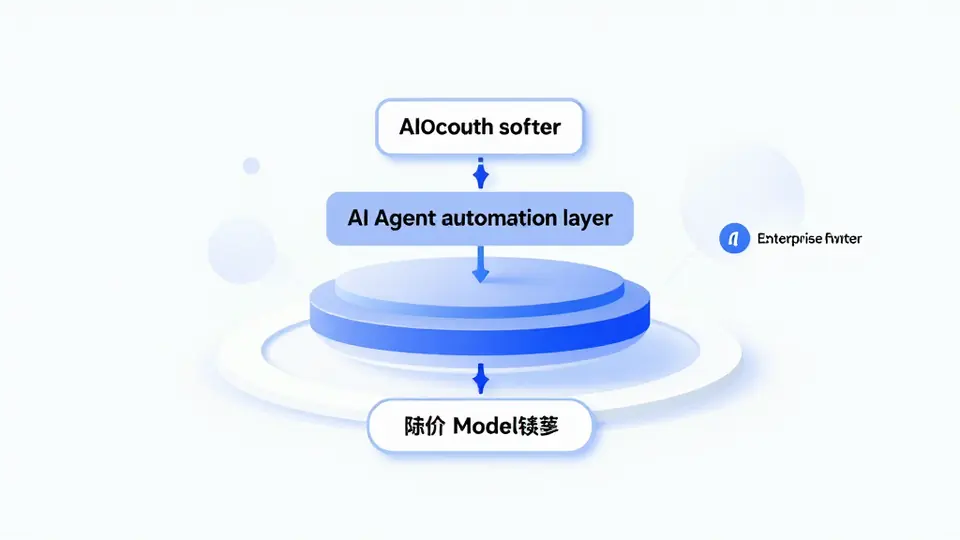
Salesforce 按 $2/Action 收费、ServiceNow 推 AI Credits 结算——企业软件正在经历历史上第三次定价范式转变。从打包 License 到按席位订阅,再到按成果付费,这场变革将重塑 CRM、NOW、SNOW 等主流 SaaS 的估值体系。
AI 数据中心用电 2026 年预计突破 1200 亿度,驱动国家电网特高压投资扩至 2200 亿元、储能新增 140GWh+。本文从产业链内部视角梳理特高压、储能、液冷三条主线,及 A 股核心受益链条。
2026年全球AI推理云服务市场规模约400-600亿美元,AWS Bedrock、Azure AI Foundry、Google Vertex AI三分云端格局,per-token成本两年跌幅超95%。Groq LPU、Cerebras晶圆级芯片挑战NVIDIA通用GPU,边缘推理悄然崛起。推理市场的增速将首次超越训练市场。
全球手术机器人市场 2026 年约 $15B,ISRG 占 65%+。国产玩家以 60% 以上价格折扣快速渗透三甲医院,但装机基数仅约 200 台 vs ISRG 9000 台+。A 股受益产业链包括机械臂(绿的谐波 688017)、视觉模组(奥比中光 688322)等。

灵巧手是人形机器人最后一厘米的难题:20自由度、毫米级精度、触觉感知三重要求叠加,当前单套成本在8000-15000美元。本文拆解腱绳/液压/线性电机三条技术路线,解析BOM成本结构,梳理绿的谐波、双环传动、鸣志电器等国内供应链受益标的,以及2027年降至2000-3000美元目标的实现路径与风险。
谐波减速器是机器人关节精密传动的核心部件,全球市场长期由日本哈默纳科主导,占据约50%份额。人形机器人量产潮正在重写需求曲线——单台用量超14个,特斯拉/宇树等头部客户加速下单。A股唯一纯标的绿的谐波(688017)2025年净利增121%,产能从4万台/月扩至8万台/月。本文从产业链内部视角拆解格局、测算需求、评估估值。

碳酸锂从2025年6月的5.99万元底部反弹至2026年5月的20万元关口,三大原材料同步进入价格修复通道。供需平衡表显示2026年全年微量过剩约2-3万吨,天齐/赣锋扭亏、宁德成本传导、比亚迪垂直整合优势,三层逻辑重塑产业链利润分配格局。

AI算力集群对光互连带宽的需求正从400G跨越至1.6T,LPO与CPO两条路线之争成为2025-2027年产业链最关键的技术博弈。LPO短期放量确定性强,CPO量产时间表指向2027年后;中际旭创、新易盛、天孚通信、沪电股份及美股Coherent、Lumentum各有不同的受益逻辑。

2026年5月中国NEV渗透率预计达55%-58%,比亚迪月销突破38万辆;欧盟关税后出口重心转向东南亚与中东,总量韧性不减;价格战进入结构性收敛,宁德时代、三花智控、拓普集团供应链受益路径清晰。
微软Copilot+认证门槛(NPU≥40 TOPS)正在重塑PC产业链格局。高通Snapdragon X、Intel Core Ultra 200V、AMD Ryzen AI 300三平台各占一席,2026年AI PC渗透率预计突破55%,供应链从内存到OEM全面传导。
2026年全球储能新增装机预计突破350GWh,大储(电网侧)为主力,户储欧洲库存去化接近尾声。从电芯到逆变器,产业链各环节分化加剧——价格战压缩电芯利润,系统集成商和具备软件能力的PCS厂商在争夺更高附加值。

全球工业机器人出货量已突破 54 万台年度纪录,制造业回流浪潮(美国 + 印度)叠加 AI 视觉感知升级,正给传统工业机器人打开一条新的增量通道。本文拆解 IFR 数据、四大家族格局松动、国产零部件替代进度,以及 A 股相关标的的当前位置。

新冠红利退潮,Moderna 2025年收入跌至19亿美元、亏损28亿,BioNTech全年收入不足28亿欧元。但LNP递送平台和编码蛋白技术的底层价值并未消失。肿瘤neoantigen疫苗、mRNA流感疫苗、RSV适应证扩展三条管线正在接棒。周期底部,平台估值如何定价?

2026年BDI从年初低点1261震荡回升至5月的3189点,创近两年新高。西芒杜铁矿放量、EU ETS碳成本全面落地、新船交付峰值到来——三股力量同步作用,干散货周期正在非线性演变。

2025年美国对东南亚四国开出最高3521%的"双反"税率,彻底打断了中国光伏企业的"东南亚绕道"逻辑。本文拆解关税传导链条、海外基地成本账、四大龙头的应对差异,以及投资机会与核心风险。